Vendre ses cartes Pokémon : quels impôts, et à partir de quand ?
Taxe de 6,5 %, option pour la plus-value, seuil de 5 000 € par vente, DAC7 : ce que dit vraiment l’administration en 2026, avec des exemples chiffrés.
Publié le Mis à jour le 8 min de lecture
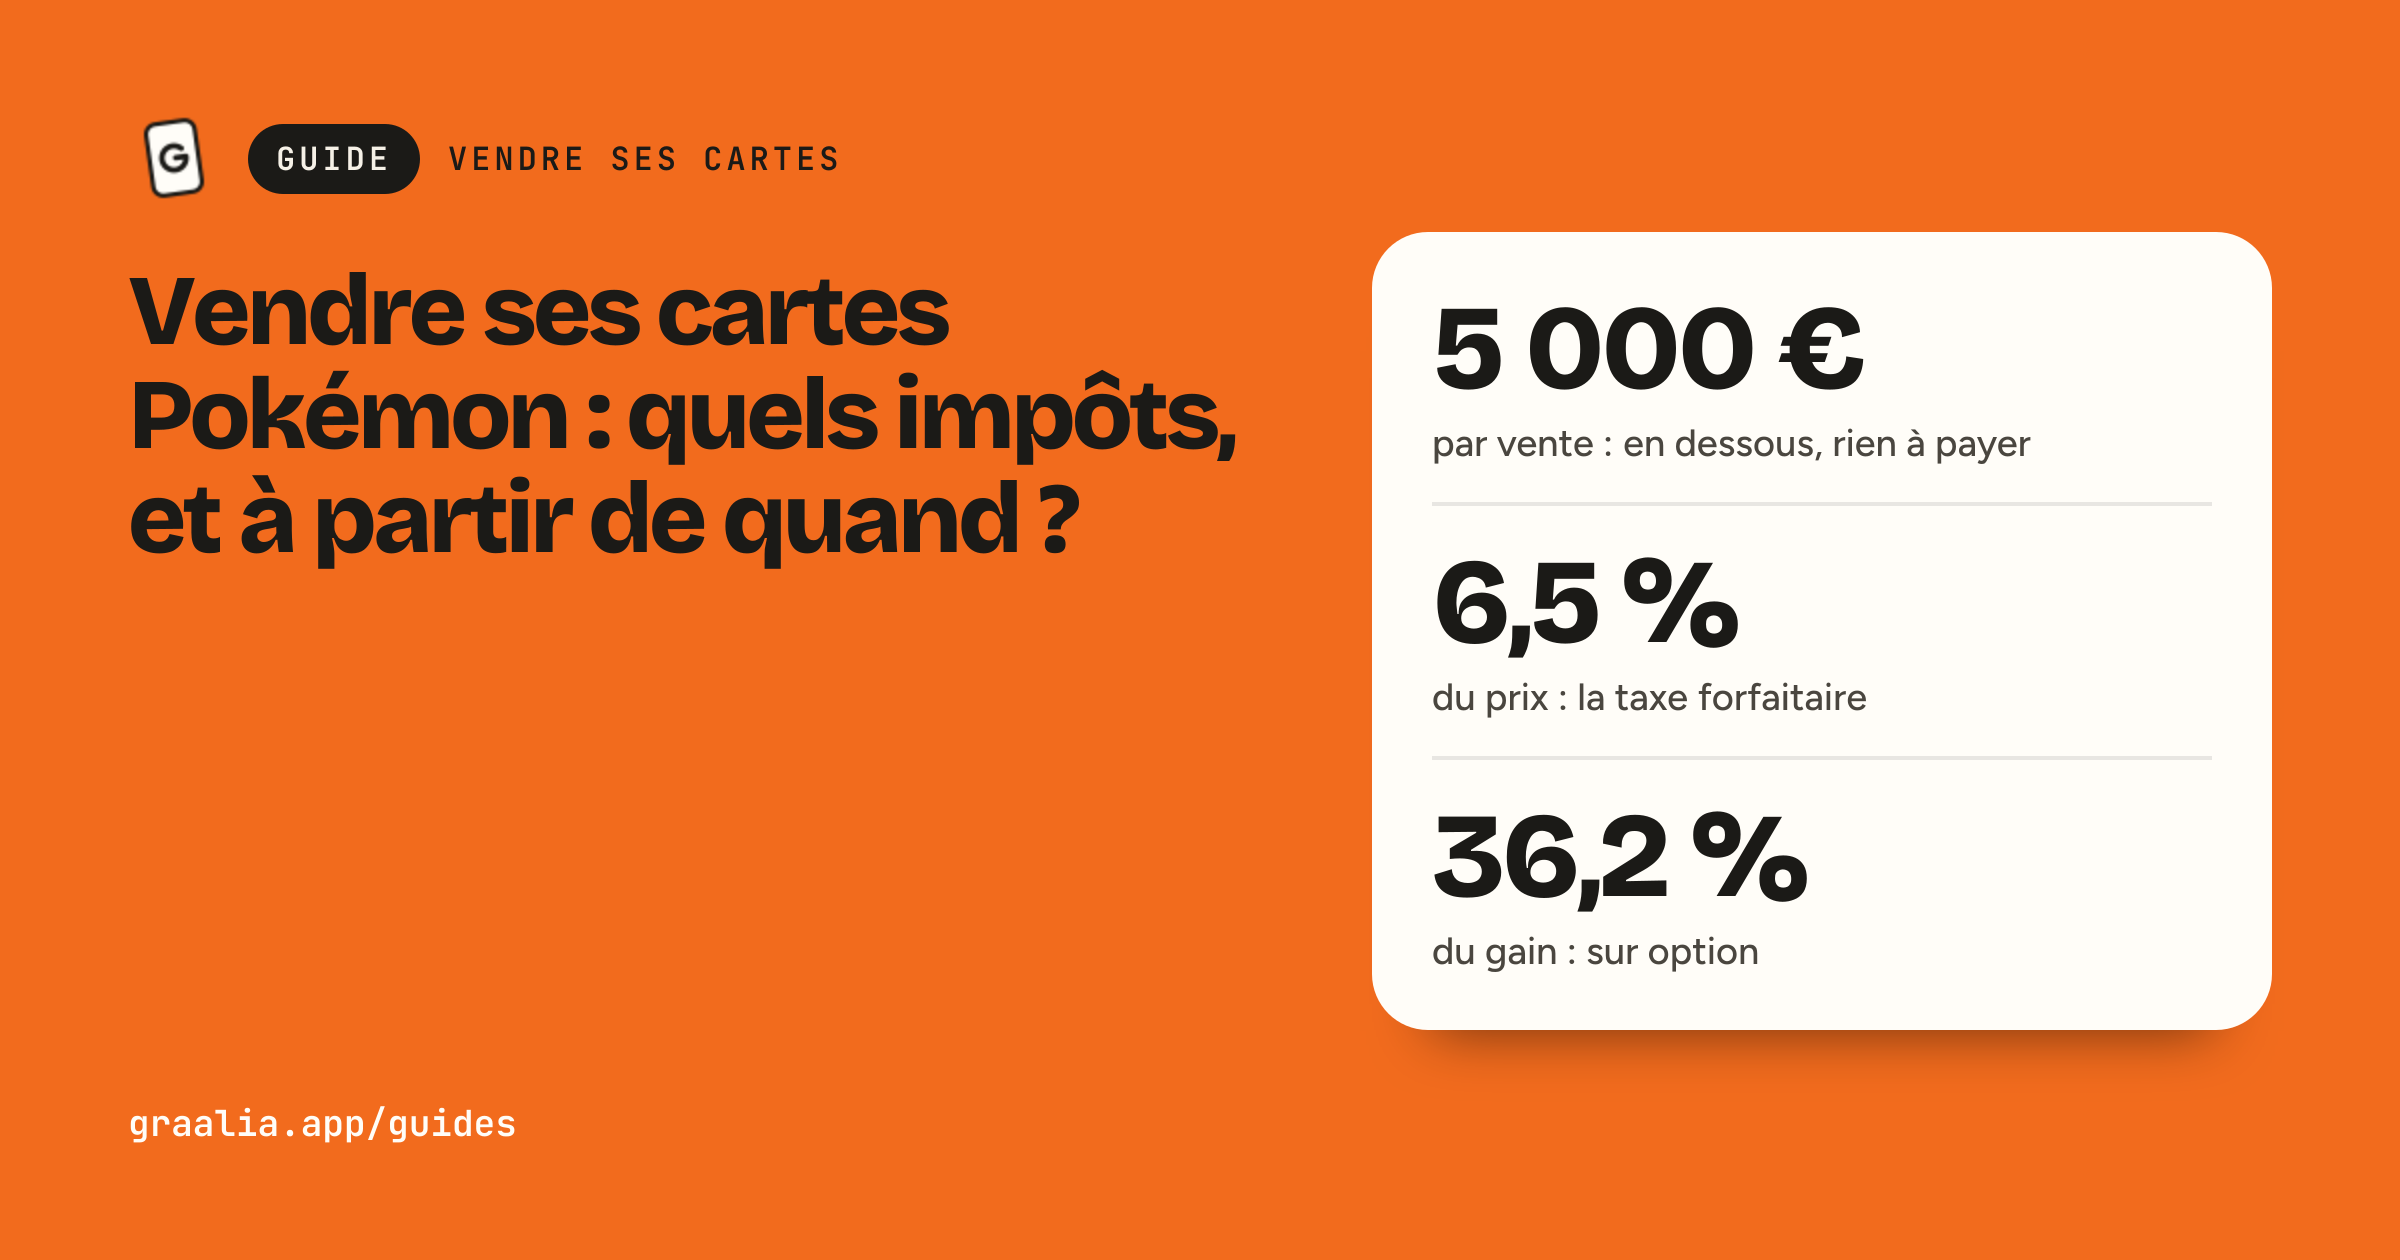
Vendre une carte Pokémon n'est imposable qu'au-delà de 5 000 € par vente. Au-dessus, deux régimes existent : une taxe de 6,5 % sur tout le prix de vente, ou, sur option, un impôt sur le gain réalisé. Aucune loi nouvelle n'est intervenue en 2026, malgré les titres de presse du mois de mars. Voici ce que disent les textes, avec des exemples chiffrés.
Qu'est-ce qui a changé en 2026 ?
Rien dans la loi. En novembre 2025, une page de Bercy Infos a affirmé que les cartes à collectionner relevaient du régime des plus-values sur biens meubles, taxé à 36,2 % au-delà de 5 000 €. La presse l'a reprise en mars 2026 sous des titres comme « désormais taxées ». Cette page a depuis été retirée.
En avril 2026, la rubrique Bercy décode du ministère a corrigé le tir : « cette imposition n'est en rien une nouveauté fiscale en 2026 ». Elle précise que, lorsqu'une carte Pokémon « présente les caractéristiques d'un objet de collection », sa revente au-delà de 5 000 € relève de la taxe forfaitaire sur les objets précieux (TFOP), avec la possibilité d'opter pour le régime de la plus-value.
Quel impôt s'applique à une carte Pokémon ?
Tout dépend de la carte, et c'est une question de fait, jugée au cas par cas. Pour l'administration, un objet de collection se reconnaît à un ou plusieurs de ces critères : ancienneté, rareté, prix élevé, arrêt de fabrication, provenance, intérêt historique, ou le fait d'avoir appartenu à une personne célèbre.
- Une carte rare ou ancienne vendue plus de 5 000 € entre en pratique dans la TFOP, avec l'option pour la plus-value.
- Un bien qui n'est pas un objet de collection relève directement du régime des plus-values sur biens meubles.
Une doctrine de 2024 affirme que les cartes Pokémon ne sont pas des objets de collection, mais elle ne concerne que la TVA, pas l'impôt dû par un particulier qui revend. Pour une vente importante, un avis professionnel reste le plus sûr.
Faut-il déclarer une vente de moins de 5 000 € ?
Non. Une vente dont le prix ne dépasse pas 5 000 € est exonérée, et il n'y a rien à déclarer. Trois précisions évitent les erreurs courantes :
- Le seuil porte sur le prix de vente, pas sur le gain : une carte achetée 4 000 € et revendue 5 200 € dépasse le seuil.
- Il s'apprécie vente par vente, et non sur l'année. Dix cartes vendues 1 000 € chacune à dix acheteurs différents restent exonérées.
- Un ensemble compte comme une seule vente. Une collection vendue d'un bloc, ou ses éléments vendus à des dates rapprochées au même acheteur, s'additionnent pour la TFOP.
Au-delà de 5 000 €, c'est tout le prix (ou tout le gain) qui est imposé, pas seulement la partie qui dépasse.
Combien coûte la taxe forfaitaire ?
La TFOP est de 6 % du prix de vente, plus 0,5 % de CRDS, soit 6,5 % du prix total. La commission d'un intermédiaire ne se déduit pas, et la durée de détention ne change rien.
Exemple : une carte vendue 6 000 € donne 6 000 × 6,5 % = 390 €.
Elle se déclare sur le formulaire 2091-SD, dans le mois qui suit la vente, et se paie au dépôt de la déclaration.
Quand vaut-il mieux opter pour la plus-value ?
L'option est ouverte si tu peux justifier la date et le prix d'achat de la carte, ou si tu la détiens depuis plus de 22 ans. Elle se déclare sur le formulaire 2092, dans le mois de la vente. Le calcul se déroule ainsi :
- Gain brut : prix de vente, moins les frais de vente justifiés, moins le prix d'achat.
- Abattement : 5 % par année de détention au-delà de la deuxième, pour une exonération totale après 22 ans.
- Impôt : 19 % d'impôt sur le revenu, plus les prélèvements sociaux, de 17,2 % pour ce type de gain. La loi de financement de la Sécurité sociale pour 2026 a relevé certains prélèvements sociaux, et ce taux sera à vérifier au moment de ta déclaration.
Voici deux cartes vendues 6 000 € chacune :
| Carte achetée 1 000 € il y a 5 ans | Carte achetée 5 500 € il y a 3 ans | |
|---|---|---|
| Gain brut | 5 000 € | 500 € |
| Abattement | 15 % (3 années au-delà de la 2ᵉ) | 5 % (1 année) |
| Gain imposable | 4 250 € | 475 € |
| Impôt sur le revenu (19 %) | 807,50 € | 90,25 € |
| Prélèvements sociaux (17,2 %) | 731,00 € | 81,70 € |
| Option plus-value | 1 538,50 € | 171,95 € |
| Taxe forfaitaire (6,5 % du prix) | 390 € | 390 € |
Sans abattement, l'option coûte moins que la taxe forfaitaire dès que le gain reste sous 18 % environ du prix de vente (6,5 / 36,2). L'abattement pour durée de détention élargit cette marge au fil des années. Une carte achetée cher et revendue un peu plus cher a donc tout intérêt à passer par l'option. Une carte achetée bon marché et devenue précieuse, beaucoup moins.
Qui déclare, et dans quel délai ?
En pratique, c'est toi. La taxe est déclarée par l'intermédiaire seulement quand il est établi en France et agit au nom du vendeur, comme une maison de ventes. Quand l'intermédiaire est établi hors de France, le vendeur reste redevable : c'est le cas des grandes places de marché de cartes.
Dans tous les cas, la déclaration et le paiement se font dans le mois qui suit la vente, pas au printemps suivant avec la déclaration de revenus.
Que transmettent les plateformes au fisc ?
Depuis la directive européenne DAC7, les plateformes déclarent à l'administration les vendeurs qui ont réalisé au moins 30 ventes ou plus de 2 000 € de ventes dans l'année, sur une même plateforme. C'est une transmission d'informations, pas un impôt : être signalé ne veut pas dire être imposé. Cela permet en revanche à l'administration de repérer une activité régulière.
Quand la revente devient-elle une activité professionnelle ?
Revendre des objets personnels, achetés pour soi, n'est en général pas imposable au-delà des règles ci-dessus. En revanche, acheter pour revendre est une activité commerciale, imposable dès le premier euro dans la catégorie des bénéfices industriels et commerciaux. C'est le cas de displays achetés à la sortie pour être revendus.
Aucun seuil chiffré ne marque la frontière : l'administration regarde la régularité, les volumes et l'intention. Une activité non déclarée peut être contrôlée sur dix ans au lieu de trois.
Quelles preuves garder ?
La preuve du prix et de la date d'achat se fait par tous moyens : facture d'une boutique, reçu ou facture d'un particulier, confirmation de commande d'une place de marché, relevé bancaire. Un témoignage ne suffit pas. L'objet doit aussi pouvoir être identifié : le numéro de certification d'une carte gradée aide à le relier à sa facture.
Garde ces preuves pendant toute la durée de détention, puis trois ans après l'année de la vente.
Sources
- Bercy décode : les cartes Pokémon sont-elles désormais dans le viseur du fisc ?, avril 2026
- BOFiP, taxe forfaitaire sur les objets précieux : champ d'application
- BOFiP, option pour le régime des plus-values
- BOFiP, plus-values sur biens meubles
- Code général des impôts, article 150 UA
- BOFiP, obligations des plateformes (DAC7)
- impots.gouv.fr, revenus de l'économie collaborative
- Les Surligneurs, « Les cartes Pokémon sont-elles vraiment taxées par l'État ? », mai 2026
Ce guide présente les règles générales au 29 septembre 2026. Il ne remplace pas l'avis d'un professionnel pour une vente importante ou une activité régulière.